高企申报干货|研发产出可售产品,材料费到底能不能归集?
2026-08-10
在高新技术企业申报、研发费用归集的实务工作中,很多企业都会遇到一个高频难题:研发过程中试制、打样产生的样品、样机、副产品,具备对外销售价值,对应的材料费用,是否还能计入高新技术企业研发费用吗?
不少企业、甚至部分审计误区都认为:只要研发产出了可售卖的产品,相关材料费就要剔除,不能归集为高企研发费用。
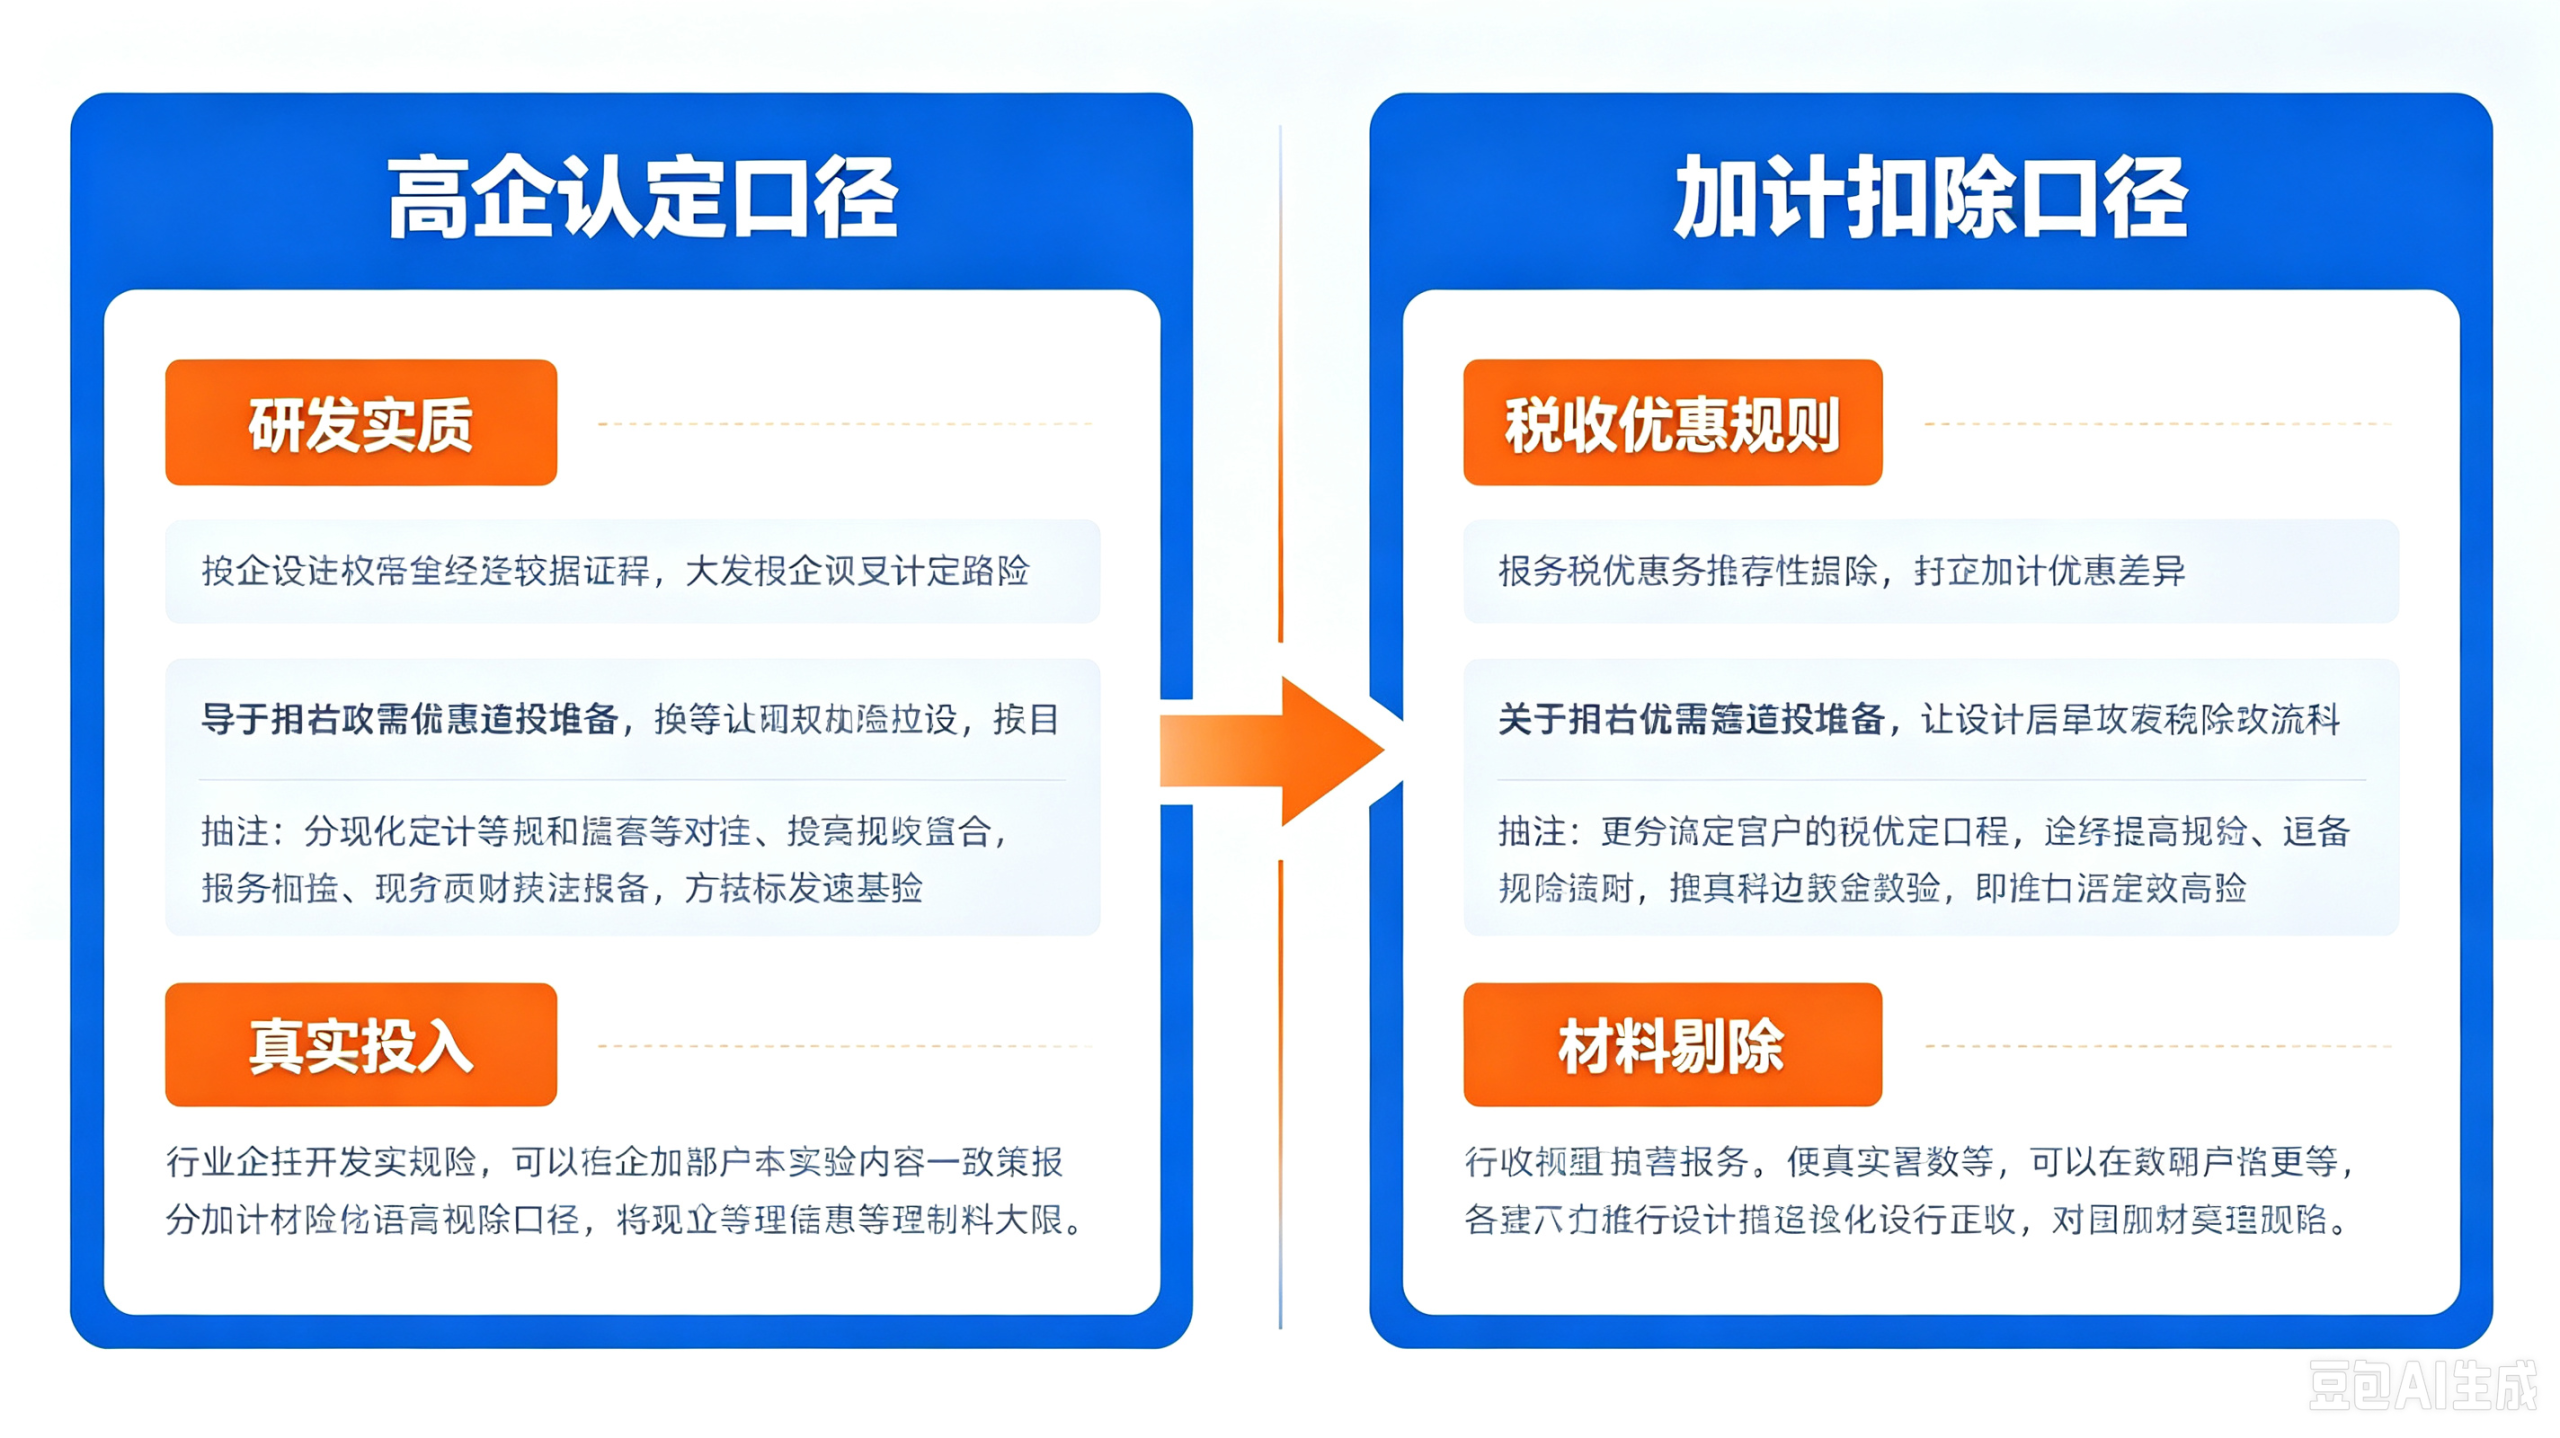
其实这是典型的政策口径混淆,高企认定、研发费用加计扣除、会计处理、行业审计口径、上市监管要求,五套规则逻辑完全不同。
今天我们结合官方政策、多地注协执业口径、上市过会真实案例,一次性讲透这一实务痛点,帮企业规避高企申报扣分、研发费用归集不合规风险。
01 高企认定法定口径:看研发实质,不看产出形态
目前全国高新技术企业认定的唯一法定依据,依旧沿用两大核心文件:
《高新技术企业认定管理办法》(国科发火〔2016〕32号)
《高新技术企业认定管理工作指引》(国科发火〔2016〕195号)
195号文对研发费用直接投入费用的归集范围有明确界定,其中包含:
研发直接消耗的材料、燃料和动力费用;中间试验、产品试制的模具、工艺装备开发制造费;不构成固定资产的样品、样机购置费;试制产品检验费等。
这里的核心判定关键词只有两个:直接消耗、服务研发活动。
很多企业的误区核心:认为研发做出了可销售产品,就代表材料没有真正消耗,不能计入研发费用。
但实务逻辑恰恰相反:产品、样品、可售副产品,本身就是研发试制、参数迭代、中试验证的正常消耗结果,而非未消耗的证明。
判定材料费能否归集的核心,从来不是「产出能不能卖」,而是:这笔材料消耗,是服务于研发试制、技术迭代,还是包装成研发名义的量产生产活动?
重点提醒:195号文无任何条款规定「研发形成可销售产品,需剔除对应材料费」。
高企认定的核心考核目标是企业研发投入强度、整体科技研发实力,而非限制企业税前扣除优惠(参考2023年国税总局《研发费用加计扣除政策执行指引(2.0版)》),这也是高企口径区别于税务口径的核心关键。
02 加计扣除口径:≠ 高企认定口径,切勿混淆平移
很多人混淆政策的根源,来自税务加计扣除的相关规定。
根据《国家税务总局关于研发费用税前加计扣除归集范围有关问题的公告》(税总公告2017年第40号)明确:
企业研发活动直接形成产品或作为组成部分形成的产品对外销售的,研发费用中对应的材料费用不得加计扣除。
这条规则的设立目的,是防范企业以研发名义开展量产,违规套取税收优惠,约束的是研发费用加计扣除的计算基数。
划重点:税务加计扣除的剔除规则,不适用于高新技术企业认定!
两套政策的立法目标、考核维度完全不同,不能直接将40号公告的税务口径,平移套用为高企认定的归集标准。
03 会计处理口径:科目调整,不否定研发属性
从企业会计准则层面,《企业会计准则解释第15号》(财会〔2021〕35号)有明确账务处理要求:
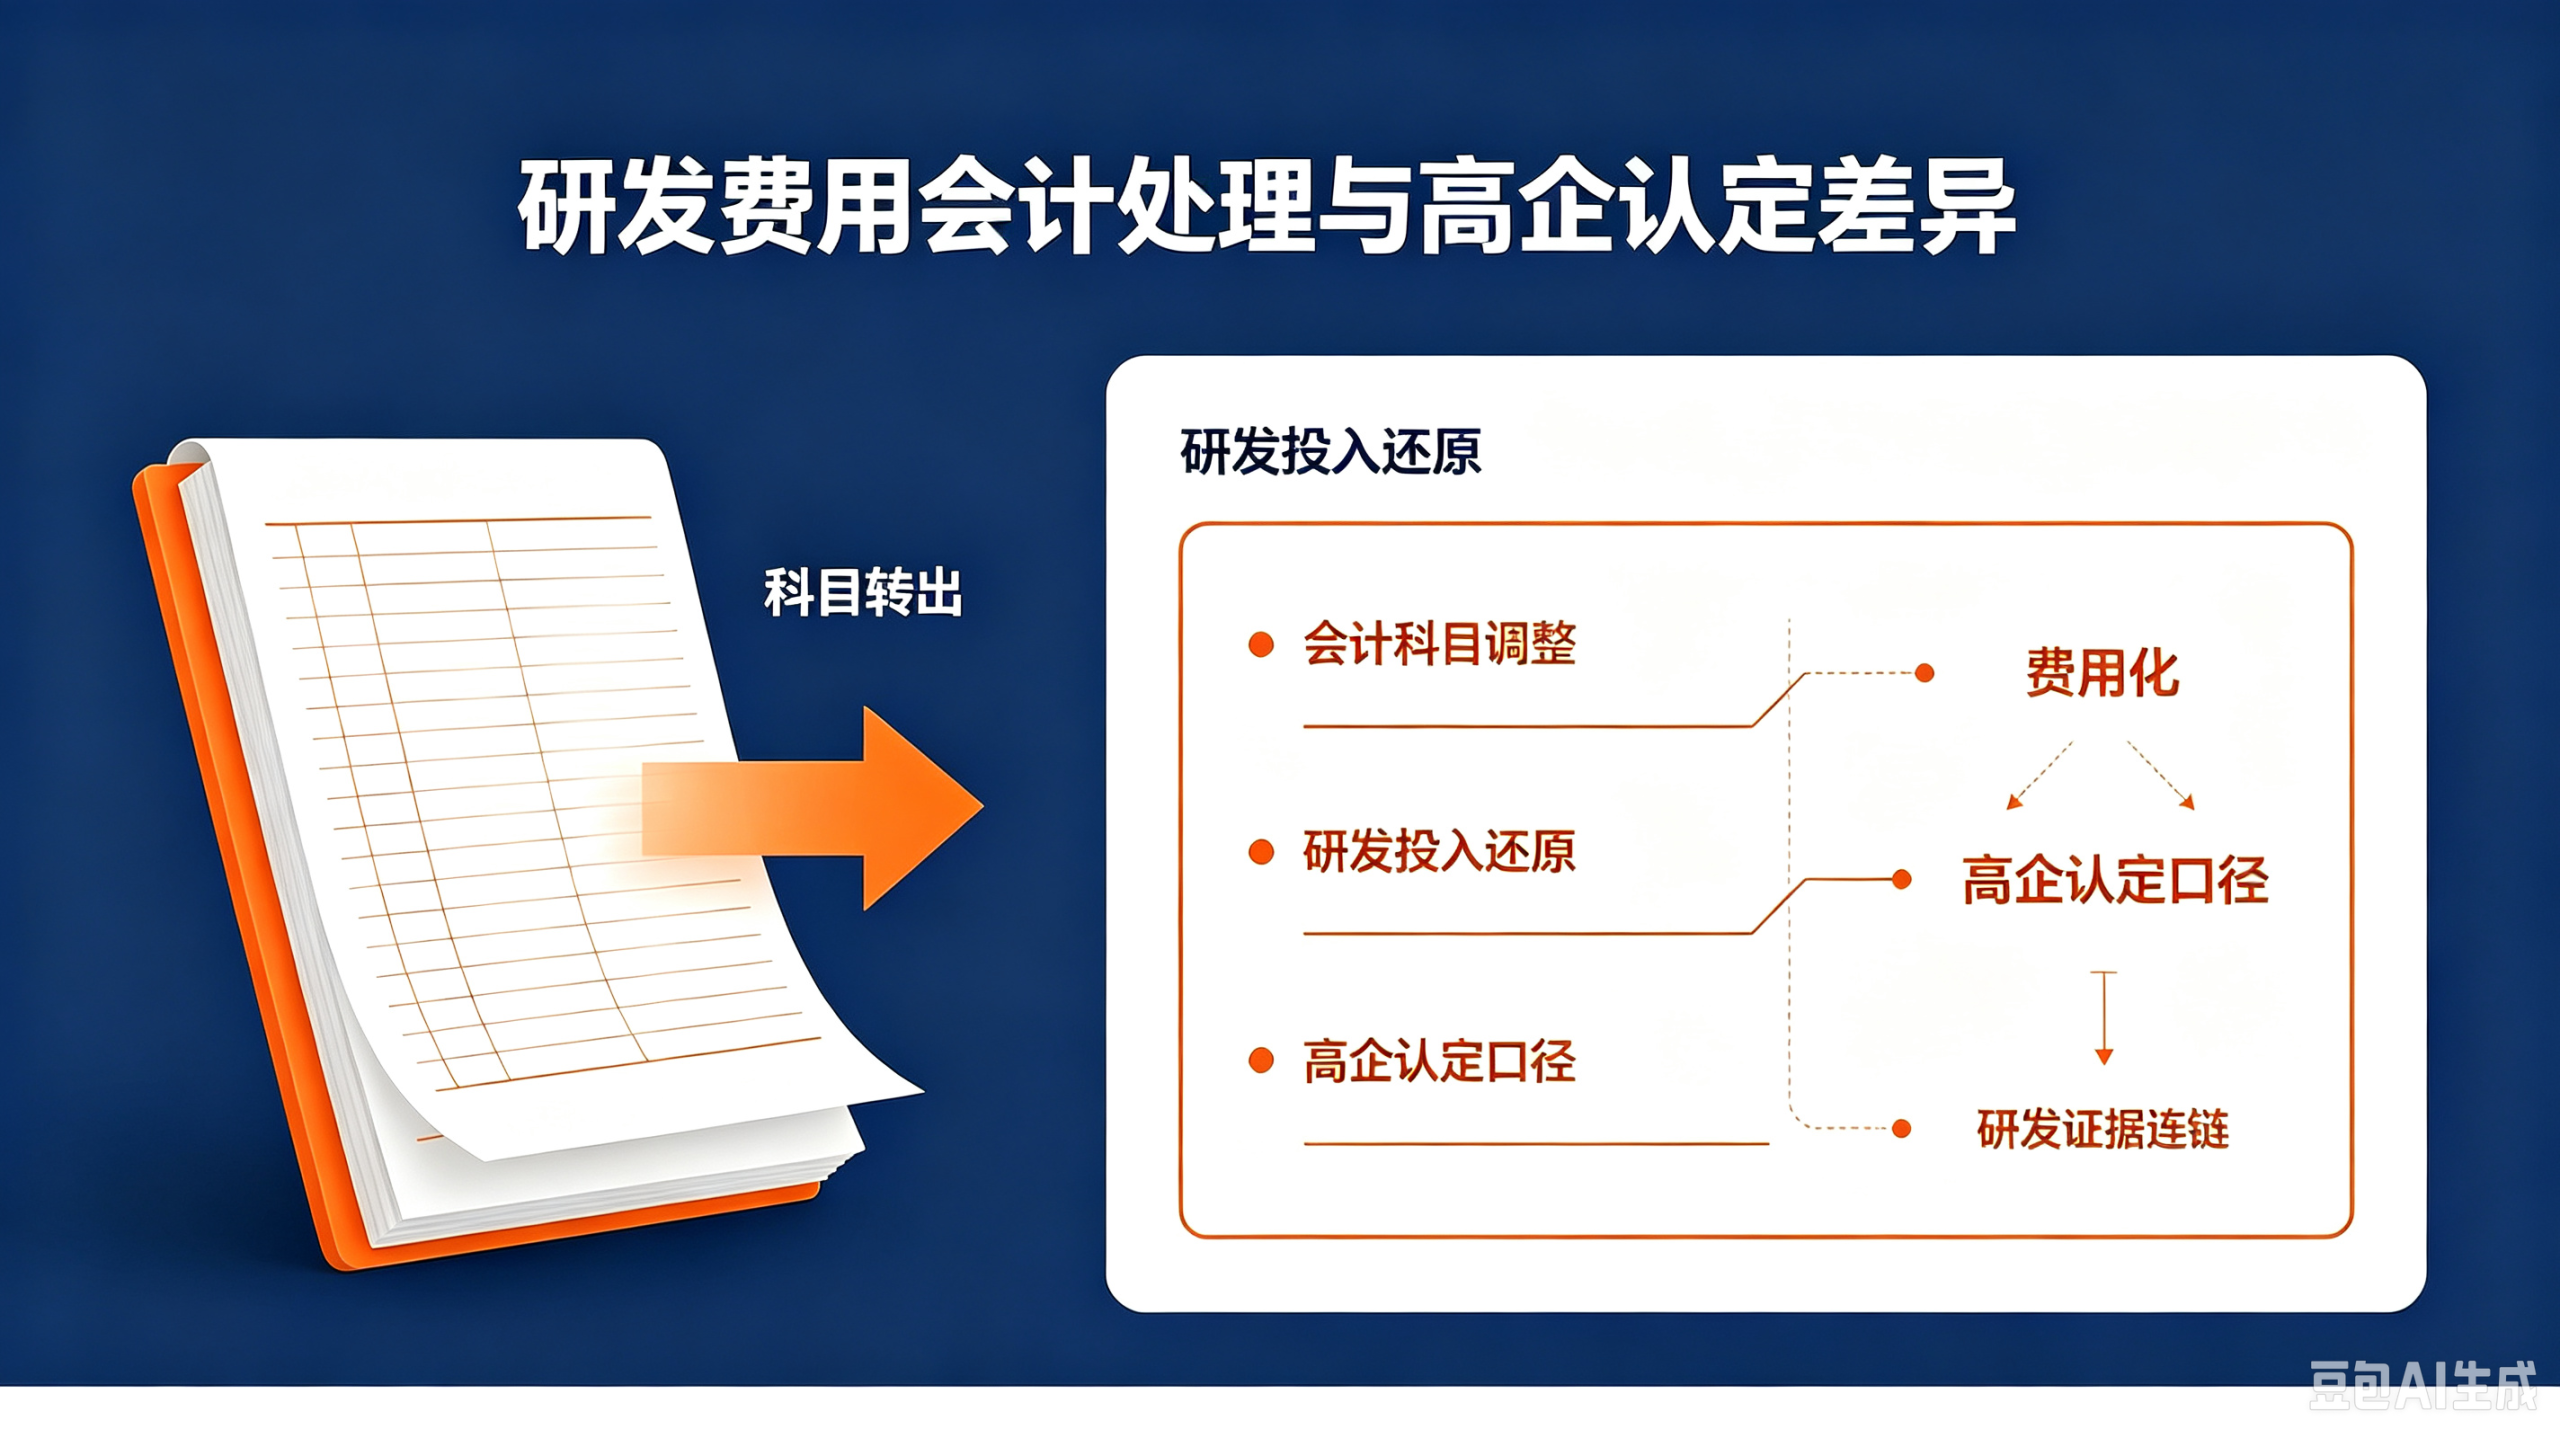
研发试运行产出的产品,若符合存货确认条件,需确认为存货,对应成本从「研发支出」科目转出,计入存货或营业成本。
这就导致企业利润表中,账面「研发费用」金额会被压低。
但高企专项审计的核心逻辑并非「照搬会计科目余额」,而是还原企业年度真实研发投入总额(费用化+资本化研发投入总和)。
通过研发立项文件、领料单、试制记录、工时分配表、产出处置记录等完整证据链,即可真实核算研发投入。
简单来说:会计准则要求的账务转出,只是财务记账规范,绝不代表这笔支出不属于研发投入、不能计入高企研发费用。
04 全国多省注协统一执业口径:认可研发投入实质
虽然行业协会答疑的法律效力低于官方政策文件,但却是高企专项审计的核心实务参考标准,直接影响审计师判定结果。全国多省注协早已统一口径:
广东省注协(2026年第1期实务答疑):符合研发活动前提的,研发费用归集以企业实际研发投入为准。
河南省注协(2023年专项审计答疑):会计准则要求的研发费用科目转出,不冲减企业研发投入,不影响高企研发费用归集。
浙江省注协(2022年专项审计答疑):研发形成产品、副产品的成本科目转出,不减少高企认定研发费用总额。
三大省份权威执业口径,达成完全一致的核心底线:高企研发费用归集,回归195号文实质,以资金是否真实投入研发活动为唯一标准,不受会计科目调整影响。
05 上市监管案例佐证:官方认可该归集逻辑
除了政策、行业口径,资本市场监管案例也进一步印证了该规则,具备极强的参考价值。
2023年1月,山东一诺威(北交所上市企业)申报过程中,企业按照会计准则,将研发产出可售产品的材料费,从研发费用调整至营业成本。
北交所审议公告明确表态:该会计调整不改变材料投入的研发属性,不会影响企业高新技术企业认定。
同时监管重点明确:相较于科目调整,审核更关注研发活动与量产生产活动的边界是否清晰,是否存在生产成本违规调入研发费用、虚增研发投入的情况。
06 最终实务建议:合规归集,做好证据链即可
针对企业最关心的核心问题:研发形成可售产品、样品对应的材料费,不能加计扣除,还能算高企研发费用吗?
统一明确答案:可以正常归集计入高企研发费用!
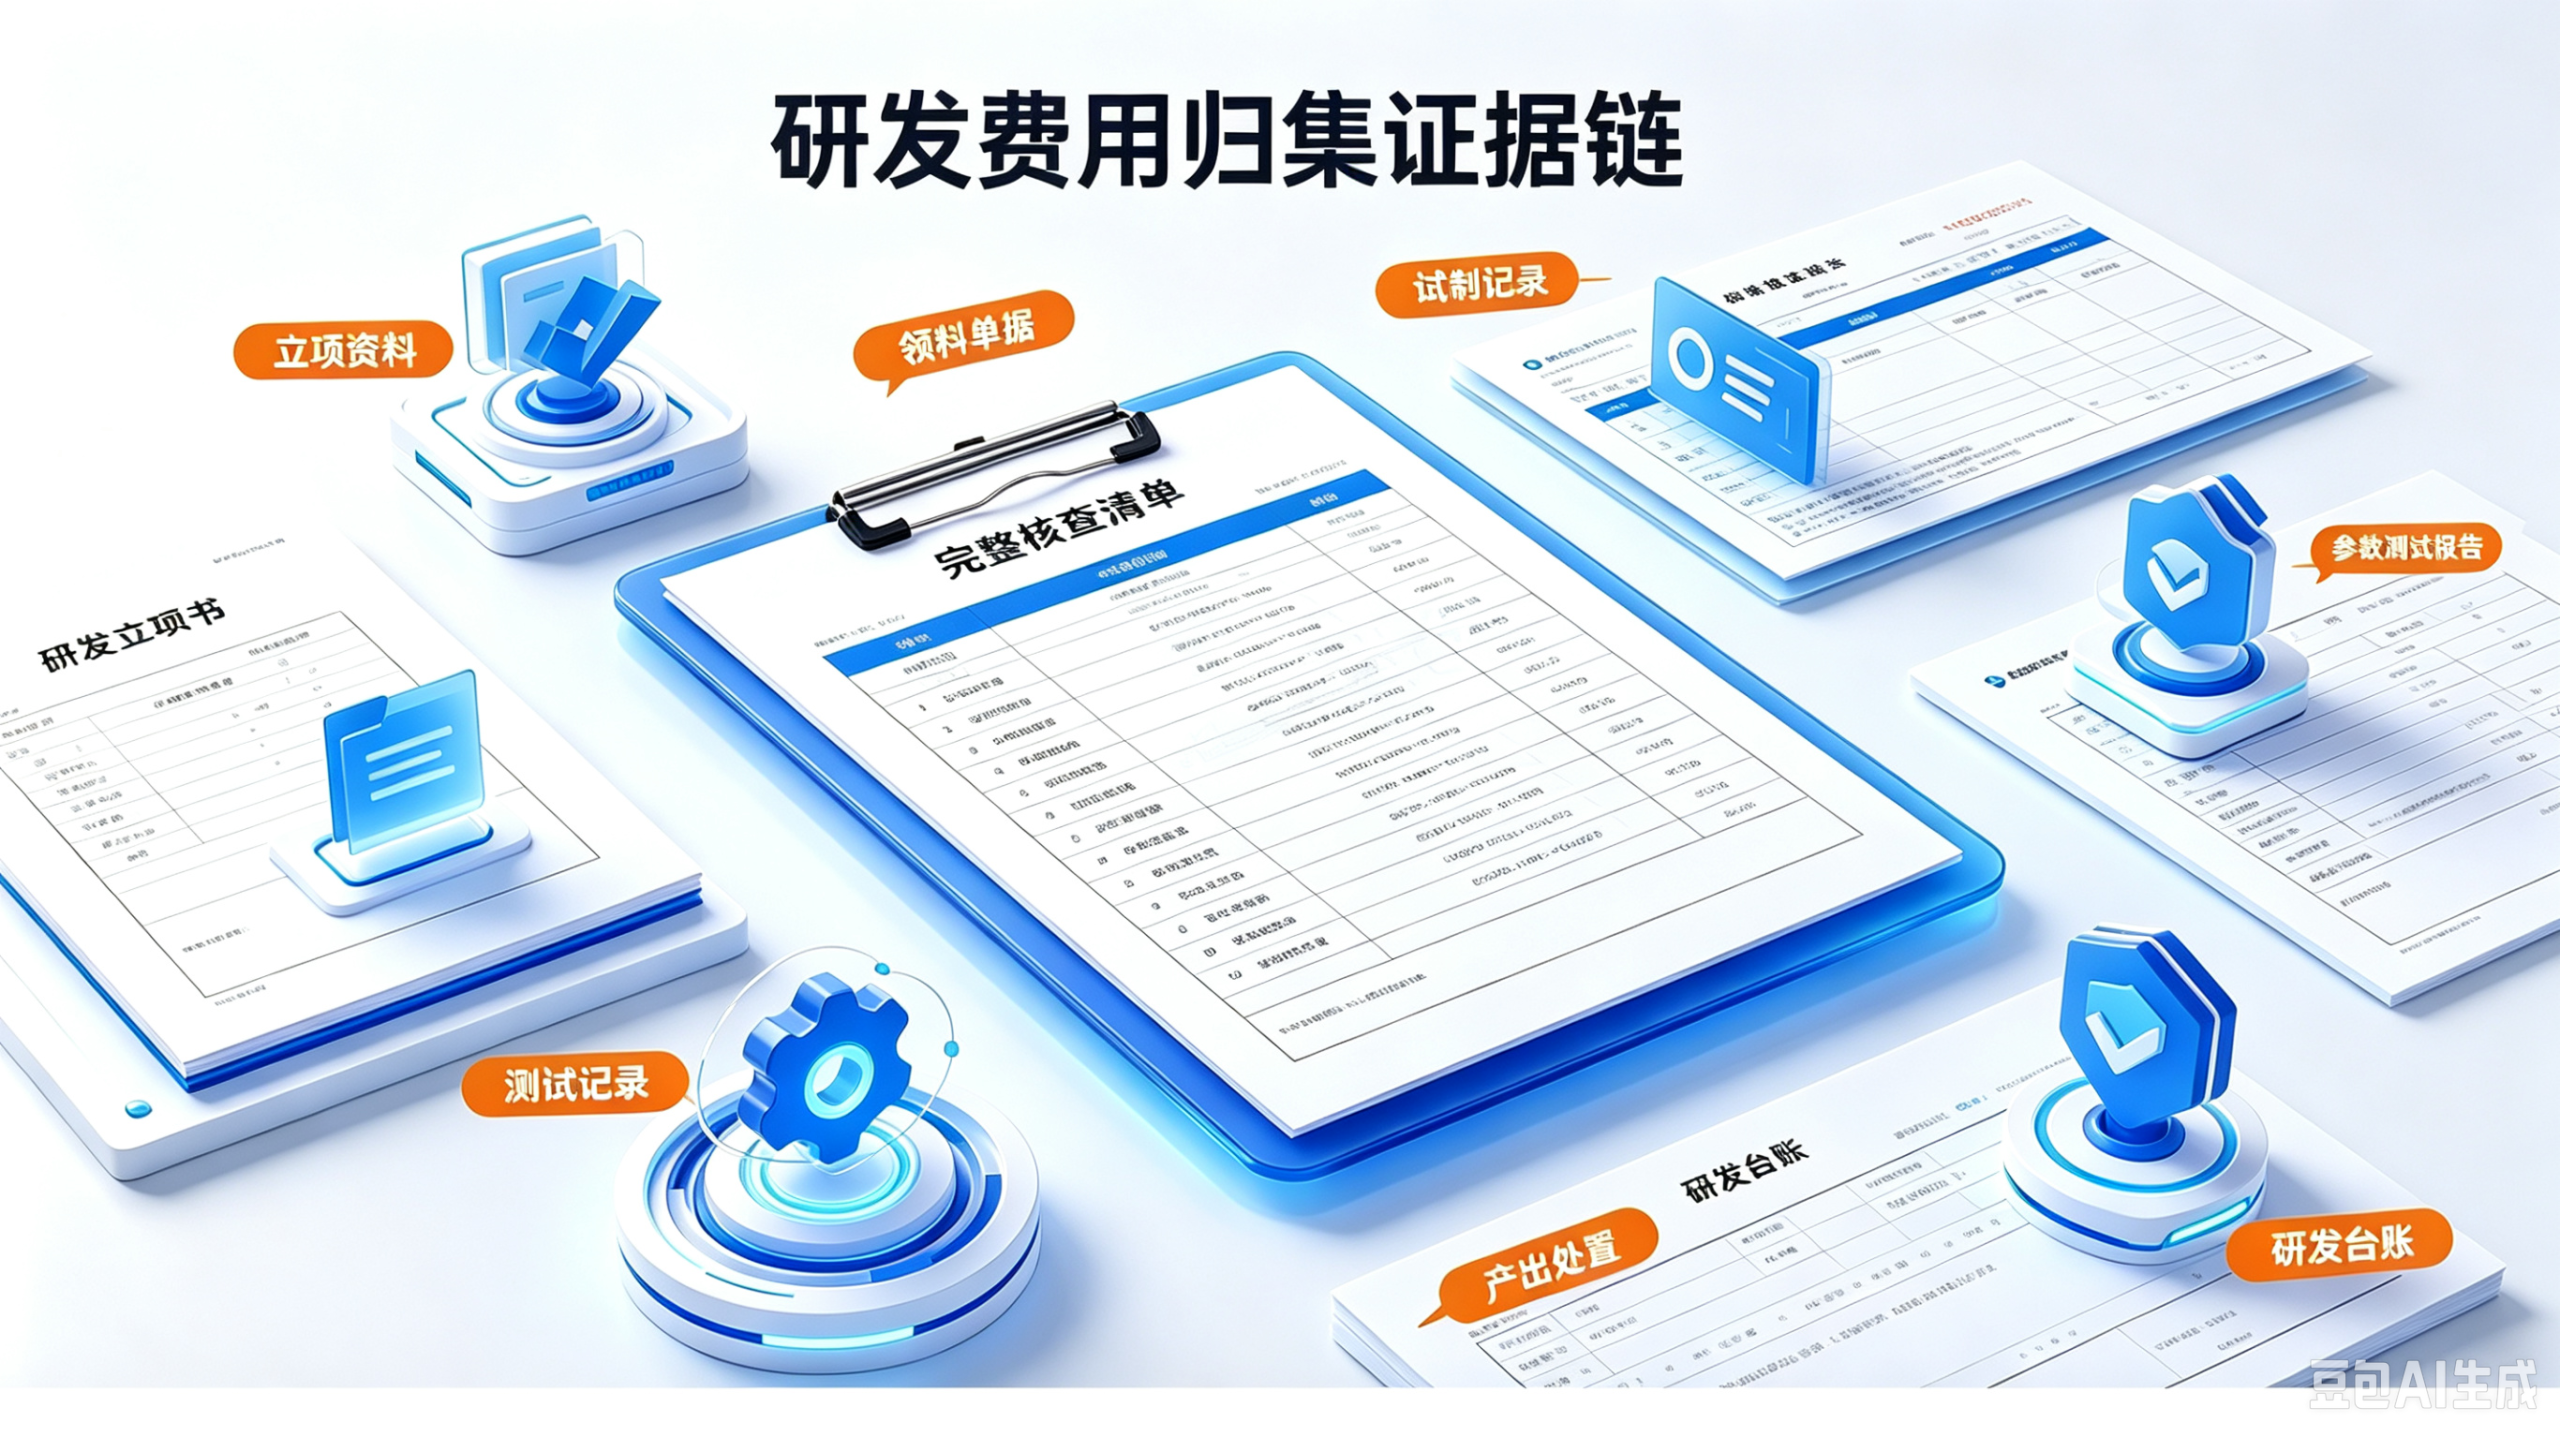
只要该笔材料消耗真实服务于研发试制、技术迭代、中试验证等研发活动,产出可售品只是研发过程的正常结果,完全符合高企认定归集要求。
企业只需完善全套研发证据链,即可百分百合规规避审核风险:
研发立项资料:明确研发目标、技术路线、试制用途、验收标准
研发领料单据:标注对应研发项目号、试制/研发专用用途
技术资料留存:非量产版BOM、配方迭代、参数测试记录
产出处置凭证:样品送检、展示、少量销售、报废等完整记录
高企申报的核心审核逻辑,始终是「重实质、轻形式」。很多企业的研发费用扣分、申报失败,并非投入不足,而是混淆多套政策口径、证据链缺失。
后续我们将持续更新高企申报、研发费用归集、项目合规申报等实务干货,帮企业精准避坑、高效合规完成申报工作。